COMEX 白银宽幅震荡,金融属性与光伏工业需求双重博弈
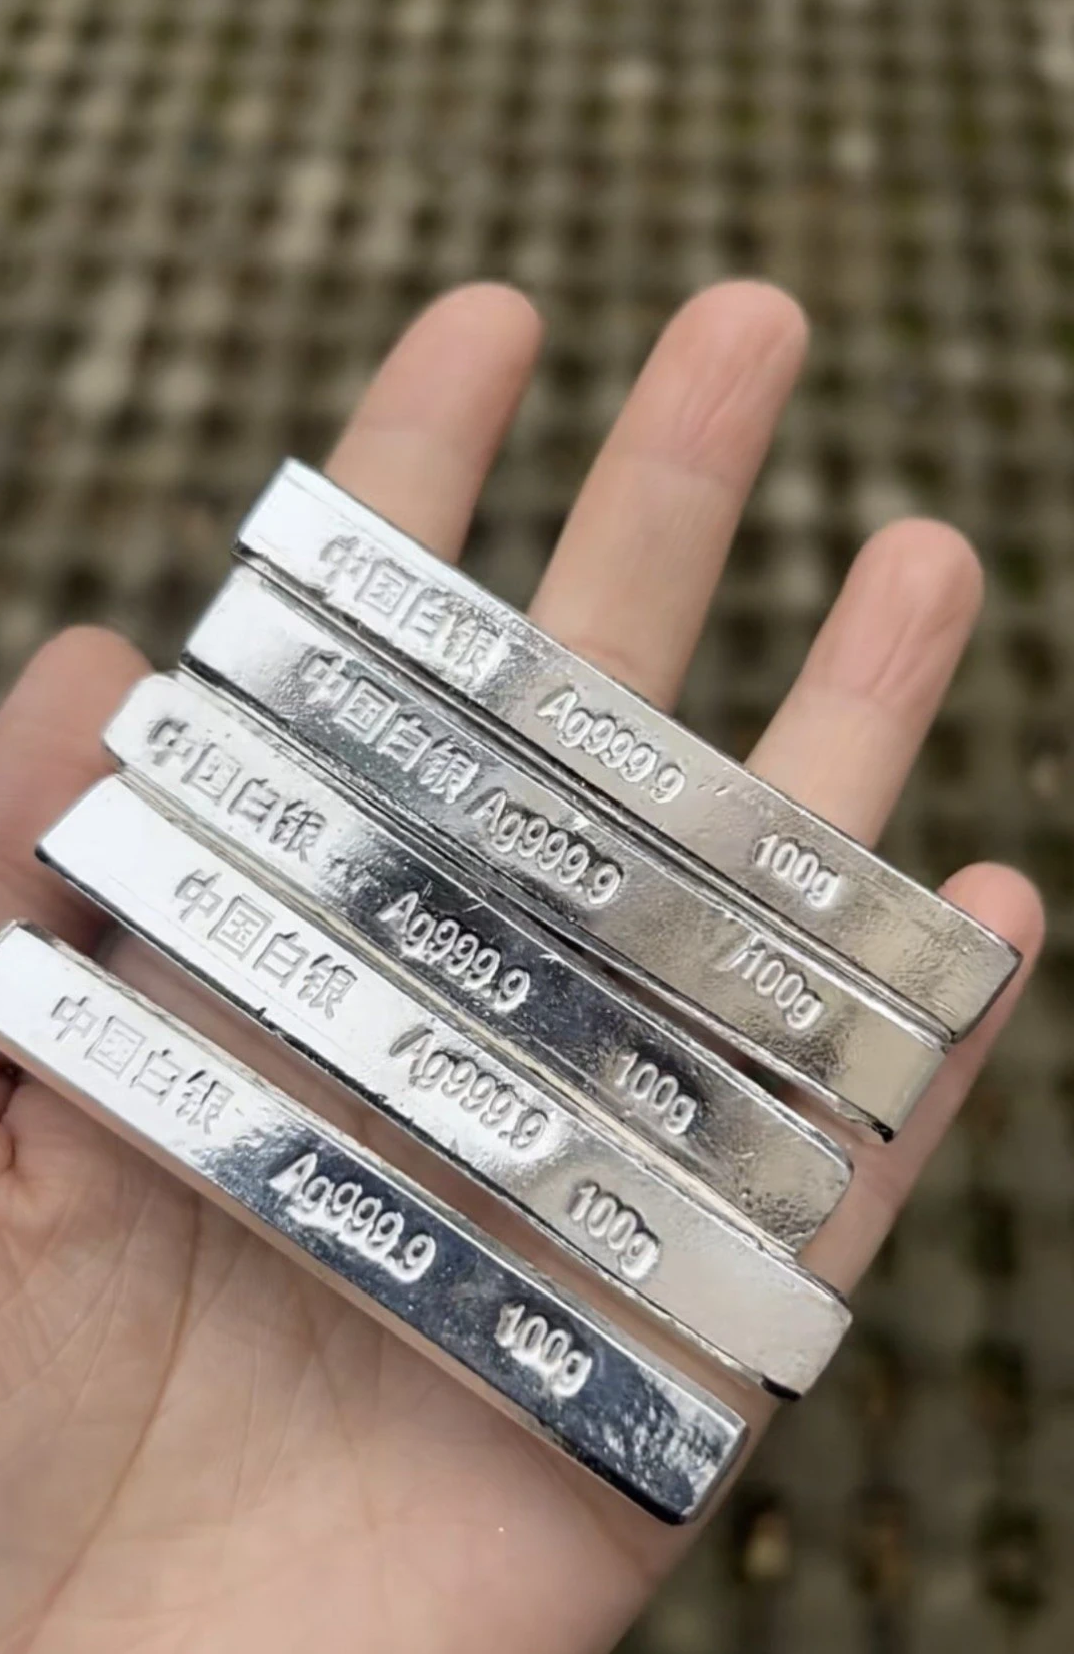
COMEX 白银主力合约收盘 26.74 美元 / 盎司,日内上涨 0.63%,盘中最高触及 26.98 美元 / 盎司,最低回踩 26.41 美元 / 盎司,盘中下探后逐步修复,波动幅度明显大于同期黄金。白银兼具双重属性,金融属性上和黄金高度联动,美债实际收益率是核心宏观指标,当通胀、就业数据改变美联储降息预期,实际利率上行会压制贵金属估值,白银同步承压;实际利率下行、避险情绪升温,资金涌入贵金属,白银因为盘子更小,上涨弹性往往比黄金更强。但很多时候会出现金银走势分化,也就是常说的 “金强银弱” 或者 “金弱银强”,金银比价就是判断两者相对强弱的核心标尺,历史常态区间大致在 60 至 80,比值走高代表白银相对黄金偏弱,比值回落代表白银走强,当金银比偏离区间极值时,容易出现比价修复的交易机会。
供给端来看,白银大多不是单独开采,多为铜、铅锌矿山开采的伴生副产品,原生银供给弹性偏弱,很难因为银价上涨快速新增大量矿山产能。再生银是重要补充,废旧光伏组件、电子废料回收,决定再生银的投放量。矿山开采扰动、铜矿铅锌矿减产,会间接减少伴生白银产出,带来供给收缩预期;矿产复产顺利,再生银货源放量,则会压制银价。COMEX 与伦敦金银库库存、仓单流转,可以观察实物白银的流动性,显性库存持续去化,现货流通偏紧,给银价带来支撑;库存持续累积,现货货源充裕,反弹容易遭遇抛压。
需求端是白银区别于黄金的关键,光伏银浆是当下最重要的增量赛道。全球光伏装机节奏、银浆减银技术迭代,长期影响白银消耗。光伏扩产阶段,银浆采购量提升,拉动工业用银;如果减银技术加速落地、银粉单耗下降,会逐步削弱长期需求预期。除光伏之外,传统需求包含电子焊接、导电材料、首饰银器、摄影耗材等,电子、家电产销会带来阶段性需求波动。工业需求具备周期性,制造业回暖带动采购,制造业偏弱时,工业企业保持低库存按需采购,不会主动囤货,即便金融端走强,工业买盘不足也会限制银价上行高度。
资金层面,白银 ETF 持仓、CFTC 投机头寸反映资金情绪。ETF 持续增仓代表配置资金进场,利好银价;ETF 持续减仓,代表资金止盈离场。COMEX 投机多头如果拥挤度过高,一旦宏观数据利空,容易触发集中平仓,白银快速回调,波动风险显著高于黄金。地缘消息带来的避险脉冲行情,白银短期爆发力更强,但如果缺少工业需求或者利率趋势配合,行情很容易快速回落。
交易层面重点跟踪美债实际收益率、美元指数、金银比价、光伏装机预期、白银 ETF 持仓、CFTC 持仓。要区分金融驱动行情和工业需求行情,单纯跟随黄金上涨,如果光伏、电子产业需求没有同步改善,白银上涨持续性偏弱。白银波动大、流动性弱于黄金,数据公布时段价差放大,跳空风险更高。短线交易控制仓位,合理设置止损,重点关注美国通胀就业数据、光伏产业排产消息。
风险提示:境外贵金属期货受美联储政策、美债收益率、美元汇率、光伏技术迭代、矿山供给影响,价格波动幅度较大,本文仅为行情客观解读,不构成任何投资交易建议,据此操作产生的盈亏,本文作者不承担法律责任。